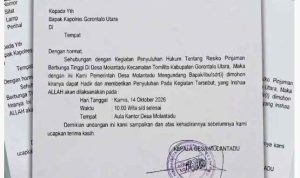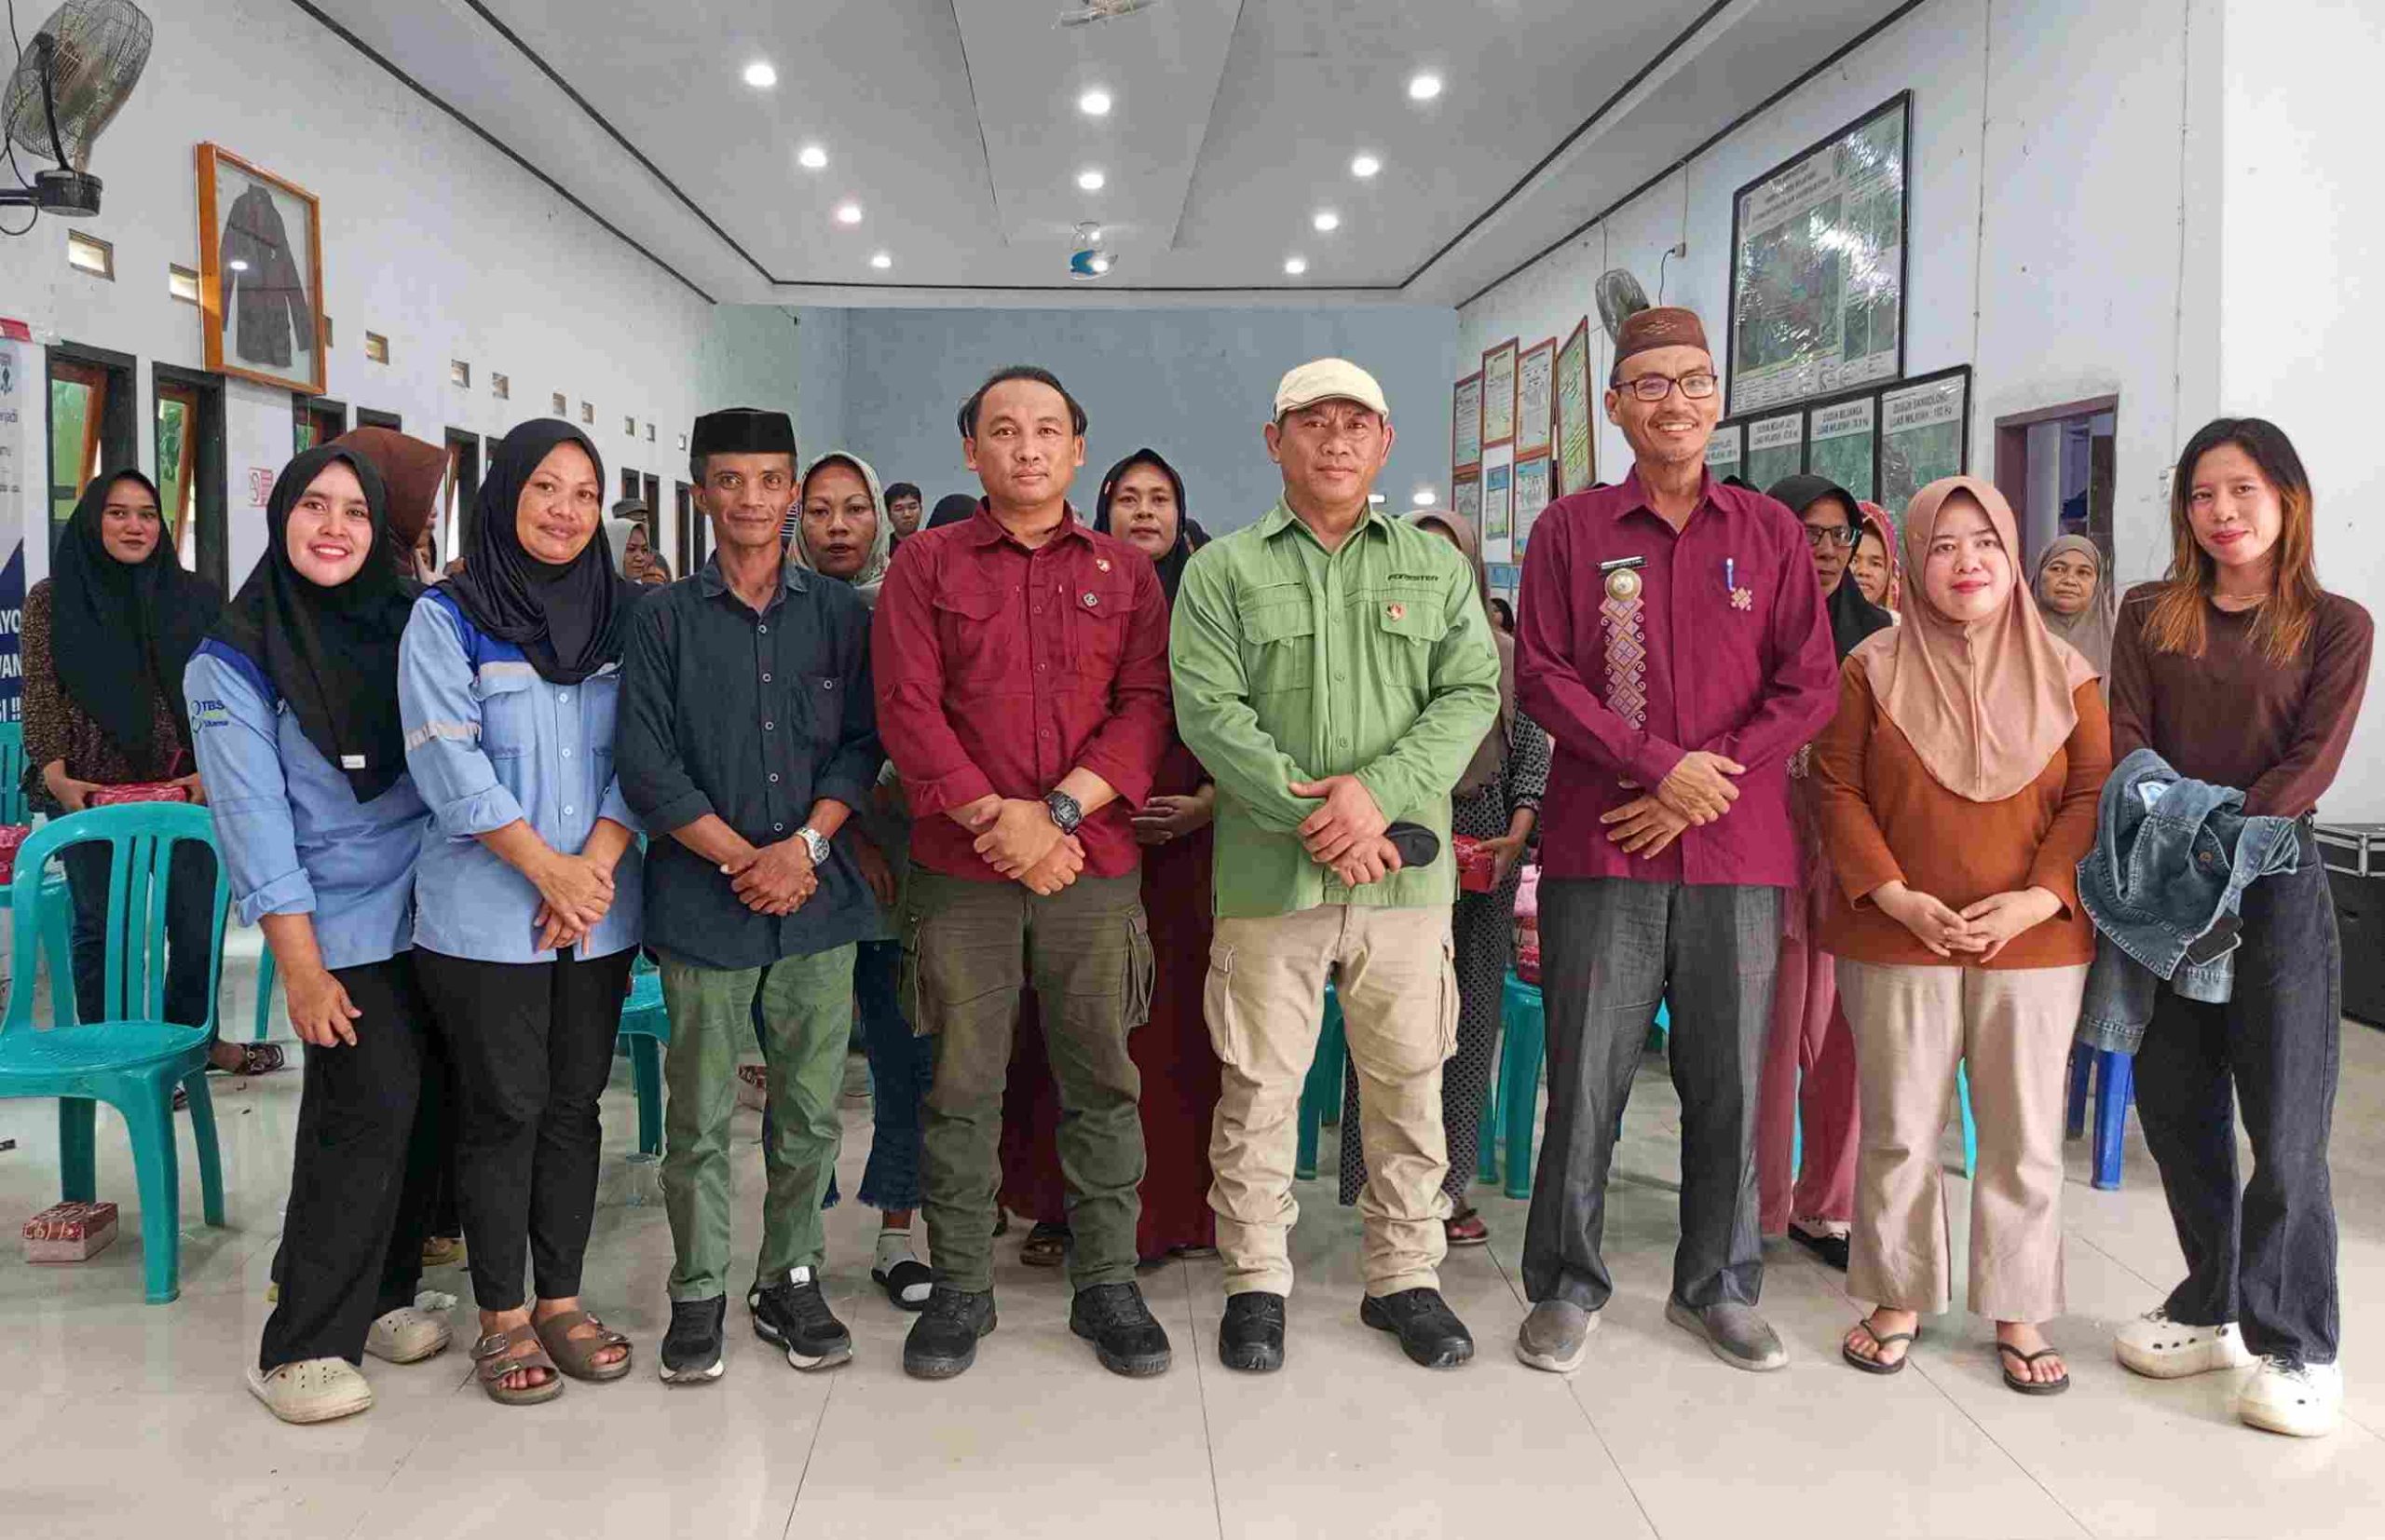
GORONTALO UTARA, Pelopormedia.id — Dugaan praktik pinjaman uang berbunga tinggi atau yang dikenal masyarakat sebagai dapin, disertai keluhan mengenai ancaman saat penagihan, menjadi sorotan dalam penyuluhan hukum yang digelar Pemerintah Desa Molantadu, Kecamatan Tomilito, Kabupaten Gorontalo Utara.
Kegiatan yang berlangsung di Aula Kantor Desa Molantadu pada Kamis (15/10/2026) tersebut merupakan tindak lanjut dari persoalan dugaan praktik rentenir ilegal yang sebelumnya disorot tokoh pemuda Molantadu, Tomi Tintia.
Dalam kegiatan itu, sejumlah warga menyampaikan pengalaman dan pandangan berbeda mengenai praktik pinjam-meminjam. Salah satu peminjam, Yesi Usira, mengaku menghadapi bunga pinjaman sebesar 30 persen per bulan serta dugaan ancaman dan cacian ketika meminta keringanan pembayaran. Sementara itu, sejumlah pihak yang mengaku sebagai pemberi pinjaman menyatakan bahwa peminjam telah mengetahui kesepakatan awal.
Menanggapi persoalan tersebut, Kanit Tipidkor Polres Gorontalo Utara, Ipda Hedi Papendang, S.H., M.H., menegaskan pihaknya akan menindaklanjuti informasi yang berkembang.
“Dari sini kami akan follow up sejauh mana praktik ini berlangsung. Pihak-pihak yang dirugikan harus dipulihkan hak-hak mereka. Kami butuh dukungan untuk pembuktiannya,” tegas Hedi saat diwawancarai redaksi Pelopormedia.id usai kegiatan penyuluhan hukum.
Yesi Usira Mengaku Membayar Bunga dan Pokok Selama Setahun
Dalam sesi tanya jawab, Yesi Usira menyampaikan keluhannya sebagai pihak yang mengaku meminjam uang dari pemberi pinjaman yang disebutnya sebagai rentenir.
Ia mengatakan, selama kurang lebih satu tahun, dirinya telah melakukan pembayaran bunga dan pokok pinjaman. Namun, ketika berada dalam kondisi sulit dan meminta kelonggaran waktu untuk membayar angsuran, ia mengaku justru menerima ancaman melalui media sosial maupun secara langsung, disertai cacian dan makian.
“Kami berutang di rentenir sudah dengan jangka waktu satu tahun. Kami sudah membayar bunga dengan pokoknya. Kemudian ketika datang di posisi yang sangat kritis saat melakukan angsuran, kami meminta kebijakan menunggu sebentar, dan bukan berarti kami tak bayar,” ujar Yesi.
Ia menyebut bunga pinjaman yang dibebankan mencapai 30 persen per bulan. Menurutnya, permintaan keringanan bukan berarti dirinya menolak tanggung jawab untuk melunasi pinjaman.
Keluhan tersebut memunculkan pertanyaan mengenai batas antara hak penagihan utang dan tindakan penagihan yang diduga mengandung ancaman atau penghinaan.
Sofyan Yusuf Usulkan Identifikasi Pemberi Pinjaman dan Nasabah
Tokoh agama, Sofyan Yusuf, S.Pd.I., menyarankan agar pemerintah desa bersama aparat penegak hukum melakukan identifikasi terhadap pihak-pihak yang menjalankan praktik dapin dan masyarakat yang menjadi nasabah di Desa Molantadu.
Menurut Sofyan, pendataan diperlukan untuk mengetahui sejauh mana praktik pinjaman berlangsung sekaligus mencegah persoalan serupa terus berkembang.
Ia menjelaskan, persoalan dapin yang ramai diperbincangkan di media sosial menjadi salah satu pemicu diselenggarakannya penyuluhan hukum tersebut. Karena itu, ia berharap kegiatan tidak berhenti pada penyampaian materi, tetapi diikuti langkah konkret.
Sofyan juga mempertanyakan persyaratan perizinan bagi pihak yang menjalankan usaha pinjaman. Berdasarkan pengamatannya, sejumlah transaksi berlangsung tanpa perjanjian tertulis yang menjelaskan ketentuan pinjaman, bunga, jatuh tempo, dan mekanisme pemberian toleransi ketika peminjam mengalami keterlambatan pembayaran.
Ia menilai, kejelasan kesepakatan penting agar kedua pihak memahami hak dan kewajiban masing-masing serta mengetahui konsekuensi hukum dari transaksi yang dilakukan.
Lidya Imran Mengaku sebagai Pemberi Pinjaman
Pandangan berbeda disampaikan Lidya Imran, yang secara terbuka mengaku menjalankan praktik dapin atau memberikan pinjaman uang kepada masyarakat.
Lidya mengatakan, menurut pengalamannya, peminjam telah mengetahui kesepakatan awal mengenai pengembalian uang dan bunga sebelum menerima pinjaman.
“Jujur, saya di sini sebagai tukang dapin. Kami sudah ada perjanjian awal yang mana akan dipulangkan uang ini, sebagian ada bunga, dan itu mereka ketahui,” kata Lidya dalam forum tersebut.
Ia mengungkapkan, pihaknya terkadang memberikan tambahan waktu ketika peminjam meminta keringanan setelah jatuh tempo. Namun, menurutnya, ada peminjam yang kembali meminta kelonggaran meskipun sebelumnya sudah diberikan tambahan waktu, bahkan mengajukan pinjaman baru sebelum pinjaman lama dilunasi.
Terkait kekhawatiran mengenai penyebaran identitas peminjam di media sosial, Lidya menyatakan pihaknya tidak melakukan tindakan yang dikhawatirkan tersebut.
Ia juga mengakui mengetahui bahwa dirinya tidak memiliki izin yang dipersoalkan dalam forum. Lidya mempertanyakan mengapa masyarakat tetap mengajukan pinjaman apabila telah mengetahui kondisi itu sejak awal.
Ia turut menceritakan pengalamannya menerima permintaan pinjaman dari masyarakat yang datang ke rumah pada malam hari atau menghubunginya sambil menangis dengan berbagai alasan mendesak, termasuk kebutuhan anak.
Menurut Lidya, pihaknya merasa keberatan ketika persoalan kemudian dilaporkan setelah muncul masalah pembayaran.
Pernyataan tersebut merupakan pengakuan dan pandangan Lidya dalam forum penyuluhan. Legalitas kegiatan pinjaman dan ada atau tidaknya pelanggaran hukum tetap memerlukan pemeriksaan berdasarkan fakta serta ketentuan yang berlaku.
Novita Rajulani Pertanyakan Sikap Peminjam saat Jatuh Tempo
Penanya lainnya, Novita Rajulani, juga menyampaikan pandangannya dari sisi pemberi pinjaman.
Novita menceritakan pengalamannya ketika seseorang menghubunginya melalui Facebook dan WhatsApp, kemudian datang ke rumah sekitar pukul 21.00 untuk meminta pinjaman dengan alasan anaknya masuk rumah sakit.
Ia mengatakan, setelah waktu pembayaran tiba, pihak peminjam justru membawa persoalan hukum ketika ditagih.
Novita mempertanyakan sikap peminjam yang, menurut keterangannya, telah mengetahui kondisi pemberi pinjaman sebelum mengajukan permohonan.
Pernyataan Novita memperlihatkan adanya perbedaan pandangan mengenai kesepakatan awal, kewajiban pembayaran, serta hak pemberi pinjaman dalam melakukan penagihan.
Polres Gorut Singgung Pasal 273 KUHP
Menanggapi pertanyaan yang muncul dalam penyuluhan, Ipda Hedi Papendang menjelaskan bahwa peminjam pada prinsipnya memiliki kewajiban mengembalikan uang sesuai hubungan hukum dan kesepakatan yang berlaku.
Ia mencontohkan, dalam sektor perbankan terdapat mekanisme relaksasi pembayaran bagi debitur yang mengalami kesulitan, dengan prosedur dan ketentuan tertentu.
Hedi juga menyoroti persoalan penyebaran identitas pribadi di media sosial. Menurutnya, apabila dalam proses penagihan terdapat dugaan perbuatan lain yang melanggar hukum, seperti penghinaan atau pengancaman, persoalan tersebut dapat diproses apabila unsur-unsurnya terpenuhi dan didukung bukti.
Mengenai kemungkinan penerapan Pasal 273 Undang-Undang Nomor 1 Tahun 2023 tentang KUHP, Hedi menyampaikan bahwa praktik yang tidak memenuhi ketentuan perizinan berpotensi menimbulkan persoalan hukum.
“Indikasinya, selama yang menyelenggarakan tidak mempunyai izin sesuai yang diatur, ya berpotensi semua. Urusannya kalau itu jadi perkara, selesai di kepolisian, selanjutnya ke kejaksaan, setelah itu ke pengadilan,” ungkapnya.
Penerapan pasal tersebut tetap perlu didasarkan pada kesesuaian jenis kegiatan dengan rumusan pasal serta terpenuhi atau tidaknya unsur pidana. Tidak setiap transaksi pinjam-meminjam dengan bunga tinggi otomatis merupakan tindak pidana.
Kades Molantadu Akui Ada Persoalan, tetapi Khawatir Identifikasi Menimbulkan Penolakan
Kepala Desa Molantadu, Masrin Liputo, menyatakan bahwa penyuluhan tersebut memperlihatkan adanya pandangan pro dan kontra di tengah masyarakat.
Ia menilai usulan Sofyan mengenai identifikasi pemberi pinjaman dan nasabah merupakan masukan yang baik. Namun, menurutnya, pelaksanaannya perlu mempertimbangkan respons masyarakat karena uang yang dipinjamkan merupakan dana pribadi, bukan dana desa atau dana pemerintah lainnya.
“Rasa berat dilaksanakan oleh pemerintah desa karena yang dipinjamkan adalah uang pribadi, tidak ada keterkaitan dengan dana desa dan dana lainnya. Saya khawatir jangan sampai diidentifikasi dan respons dari masyarakat, mereka katakan ini bukan uang kalian di desa dan diintervensi oleh kalian,” jelas Masrin.
Ia menerangkan, selama ini pemerintah desa tidak dilibatkan sejak awal transaksi pinjam-meminjam. Pemerintah desa biasanya baru dimintai bantuan setelah muncul persoalan, ketika peminjam merasa tidak mampu lagi membayar kewajibannya.
Masrin mengaku telah membantu menyelesaikan sejumlah persoalan pinjaman di tingkat desa, meskipun pemerintah desa tidak terlibat dalam kesepakatan awal antara pemberi dan penerima pinjaman.
“Jadi kami sebagai pemerintah desa, selama ada yang melapor tentang masalah ini, maka kami siap selalu untuk menyelesaikan masalah ketika masih bisa diselesaikan di tingkat desa,” ujarnya.
Meski demikian, Masrin menegaskan pemerintah desa tetap memiliki tanggung jawab menjaga agar persoalan di masyarakat tidak berkembang menjadi masalah yang lebih besar.
Ia menambahkan, apabila persoalan mengarah pada tindak pidana, pemerintah desa tidak akan mengintervensi proses penegakan hukum.
Publik Menunggu Tindak Lanjut Konkret
Penyuluhan hukum di Desa Molantadu memperlihatkan bahwa persoalan dapin tidak hanya berkaitan dengan kewajiban membayar utang, tetapi juga menyangkut legalitas kegiatan pinjaman, transparansi kesepakatan, besaran bunga, cara penagihan, dan perlindungan terhadap identitas pribadi.
Di satu sisi, peminjam mengeluhkan dugaan ancaman dan tekanan ketika meminta keringanan. Di sisi lain, pemberi pinjaman menyatakan memiliki hak untuk menagih uang yang telah dipinjamkan sesuai kesepakatan.
Kini, pernyataan Polres Gorontalo Utara yang akan menindaklanjuti informasi tersebut menjadi hal penting untuk dipantau. Masyarakat menunggu proses verifikasi, pemeriksaan bukti, serta klarifikasi terhadap pihak-pihak terkait.
Penanganan yang objektif dan berdasarkan bukti diperlukan agar hak pemberi pinjaman maupun peminjam tetap dihormati, sementara dugaan pelanggaran hukum dapat diperiksa tanpa mendahului kesimpulan sebelum proses hukum berjalan. (R/M)***